Od skarbonki do budżetu: Codzienne nawyki, które uczą dzieci odpowiedzialności finansowej
-
Alicja Nawałka
-
2026-03-21
Od skarbonki do budżetu: dlaczego nawyki są ważniejsze niż same pieniądze
W świecie, w którym płatność jednym kliknięciem stała się normą, wychowanie dziecka na osobę rozumiejącą wartość pieniędzy nie jest łatwym zadaniem. Dobrą wiadomością jest to, że nie potrzebujesz skomplikowanej wiedzy ekonomicznej, aby zacząć. Wystarczy konsekwencja, proste narzędzia i codzienne rytuały. To właśnie codzienne nawyki — a nie okazjonalne „poważne rozmowy” — kształtują długoterminowe postawy wobec pieniędzy. Dlatego nauka odpowiedzialności finansowej u dzieci zaczyna się w domu, od małych kroków: skarbonki, listy zakupów, rozmowy przy kasie czy wspólnego planowania kieszonkowego.
Ten artykuł to praktyczny przewodnik, który pokazuje, jak zbudować most od pierwszych monet w skarbonce aż po dziecięcy budżet z prawdziwego zdarzenia. Znajdziesz tu scenariusze rozmów, gotowe checklisty, gry i wyzwania, narzędzia analogowe i cyfrowe oraz plan na 30 dni, by wpleść edukację finansową w codzienność. Naturalnie włączymy też temat wiodący: nauka odpowiedzialności finansowej u dzieci codzienne nawyki — bez nachalnych powtórzeń, za to z naciskiem na praktykę.
Dlaczego warto zacząć od skarbonki
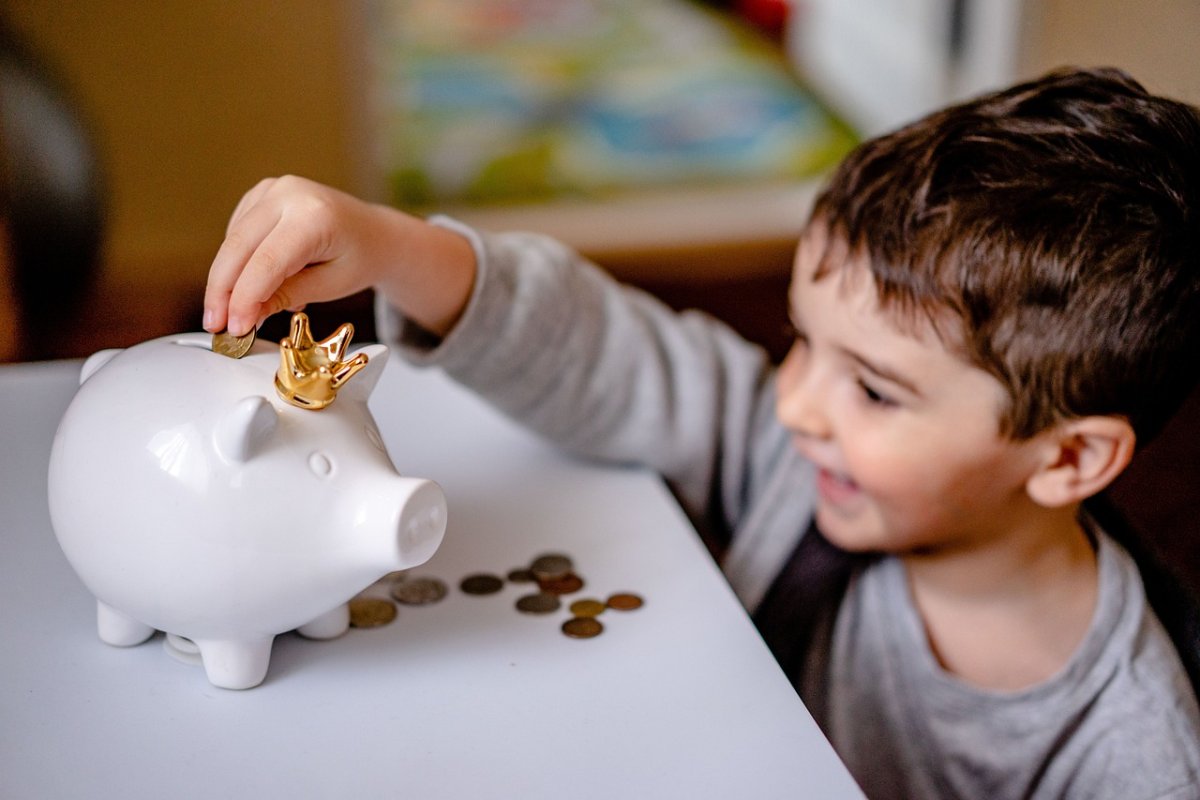
Skarbonka to nie tylko miejsce na drobne. To symbol i narzędzie, które uczy opóźniania gratyfikacji, planowania i obserwowania postępów. Dla młodszych dzieci jest namacalnym potwierdzeniem, że „złotówka do złotówki” ma sens, a regularność przynosi efekty.
Opóźniona gratyfikacja: najważniejsza lekcja pieniędzy
Dziecko, które potrafi poczekać, by zrealizować większy cel, ma przewagę nie tylko finansową. Badania nad samokontrolą pokazują, że umiejętność odroczenia przyjemności koreluje z lepszymi wynikami w nauce i wyższą satysfakcją z życia. Skarbonka wzmacnia tę kompetencję: każda wrzucona moneta to mikro-decyzja „nie teraz, lecz później — na coś większego”.
Trzy słoiki: wydatki, oszczędności, dobroczynność
Zamiast jednej skarbonki wprowadź system trzech słoików (lub trzech kont w aplikacji):
- Wydatki (tu i teraz) — na drobne przyjemności, by dziecko doświadczało skutków swoich decyzji.
- Oszczędności (na cel) — na wymarzony przedmiot lub doświadczenie; tu ćwiczymy planowanie i cierpliwość.
- Dobroczynność (dzielenie się) — na wspieranie innych; uczy empatii i równoważy konsumpcję wartościami.
To prosty, codzienny rytuał: gdy pojawiają się pieniądze (kieszonkowe, prezent), wspólnie dzielicie je zgodnie z ustalonym procentem, np. 60% wydatki, 30% oszczędności, 10% dobroczynność. Dzięki temu odpowiedzialność finansowa staje się nawykiem, nie jednorazową decyzją.
Od skarbonki do budżetu rodzinnego
Kiedy skarbonka przestaje wystarczać, nadchodzi czas na prosty budżet. Nie chodzi o skomplikowane arkusze kalkulacyjne, lecz o przejrzyste zasady: ile wpływa, ile wypływa, ile zostaje na cel. To przejście to naturalny krok w drodze „od skarbonki do budżetu”.
Kieszonkowe z zasadami
- Regularność — najlepiej stały dzień tygodnia lub miesiąca. Dzieci uczą się rytmu przychodu i planowania wydatków w czasie.
- Przewidywalność — wysokość kieszonkowego dopasowana do wieku i ustalona z góry. Unikaj „dodatków” za dobre stopnie czy porządki; to rozmywa sygnał, czym są pieniądze.
- Autonomia — pozwól dziecku decydować w ramach swojego budżetu. Naturalne konsekwencje (np. brak środków po impulsywnym zakupie) są najlepszym nauczycielem.
- Przejrzystość — ustalcie, za co dziecko płaci z kieszonkowego (np. przekąski, drobne gadżety), a co pozostaje po stronie rodzica (np. ubrania szkolne).
Proste narzędzia budżetowe dla dzieci
- Tabela na lodówce — kolumny: data, wpływ, wydatek, cel, saldo. Dla młodszych: piktogramy.
- Aplikacje rodzinne — umożliwiają wirtualne „słoiki”, cele oszczędnościowe i mikro-nagrody za wytrwałość.
- Karty przedpłacone dla nastolatków — uczą płatności bezgotówkowych, śledzenia historii transakcji i bezpieczeństwa online.
Ważne, by narzędzie było widoczne i używane codziennie. Jeden 5‑minutowy przegląd dziennie buduje kompetencje stabilniej niż godzinna sesja raz w miesiącu. Tu właśnie działa nauka odpowiedzialności finansowej u dzieci codzienne nawyki — krótkie, powtarzalne kroki.
Codzienne nawyki, które budują odpowiedzialność
Najtrwalsze umiejętności finansowe rodzą się przy kuchennym stole, w drodze do sklepu i podczas rodzinnych rozmów. Oto rytuały, które możesz wdrożyć od zaraz.
Lista zakupów i porównywanie cen
- Przed wyjściem: wspólnie spiszcie listę zakupów. Dziecko może dodać jedną pozycję „dla siebie” — w ramach własnego budżetu.
- Na miejscu: poproś, by porównało ceny jednostkowe (np. cena za 100 g) i wybrało najlepszą ofertę.
- Po zakupach: krótkie podsumowanie: „Co kupiliśmy zgodnie z planem? Gdzie poszły dodatkowe wydatki?”
To ćwiczenie rozwija krytyczne myślenie, uczy planowania i ogranicza impulsywność. Dziecko widzi, że cena to nie tylko cyfra na etykiecie, lecz decyzja z konsekwencjami.
Planowanie posiłków vs. marnotrawstwo
Zaangażuj dzieci w tworzenie tygodniowego jadłospisu i przegląd lodówki. Zróbcie „dzień resztek” i policzcie oszczędność. Połącz to z małym celem: zaoszczędzone środki trafiają do słoika „przygoda” (np. kino). To praktyczna edukacja finansowa dzieci połączona z ekologią i odpowiedzialnością społeczną.
Zasada 24 godzin
Wprowadzacie regułę: jeśli coś kosztuje więcej niż ustalony próg (np. równowartość 20% miesięcznego kieszonkowego), decyzję odkładamy o 24 godziny. Dziecko zapisuje, dlaczego chce dany przedmiot i co traci, rezygnując z innych zakupów. To mikro‑budżet w praktyce, który wygasza impulsy i wzmacnia planowanie.
Rozmowy przy kasie i o płatnościach elektronicznych
Wyjaśnij różnicę między gotówką a kartą, blikem czy aplikacją. Pokaż historię transakcji i powiedz: „Pieniądze ‘niewidzialne’ też są ograniczone.” Wspólne przeglądanie wyciągu uczy przejrzystości i zapobiega wrażeniu, że wirtualne środki „nie bolą”.
Gry i zabawy finansowe
Uczenie przez zabawę to jedna z najlepszych metod, szczególnie u młodszych. Gry odtwarzają realne sytuacje, ale bez ryzyka.
Sklep w domu
- Rekwizyty: etykiety cenowe, kalkulator, monety (prawdziwe lub zabawkowe).
- Role: sprzedawca, klient, kasjer. Dziecko liczy resztę, porównuje oferty, planuje „promocje”.
- Wariant: klient ma budżet i listę zakupów; uczy się priorytetów i rezygnowania z niektórych pozycji.
Gry planszowe i symulacje
Klasyczne tytuły o zarządzaniu zasobami (gry ekonomiczne) uczą liczenia kosztów, inwestowania i ryzyka. Po rozgrywce porozmawiajcie: „Co zadziałało? Co było szczęściem, a co decyzją?” To wzmacnia metapoznanie: refleksję nad własnymi wyborami.
Wyzwania oszczędnościowe
- 52 tygodnie: tydzień 1 — 1 zł, tydzień 2 — 2 zł… Po roku dziecko widzi efekt skali i siłę systematyczności.
- No‑spend weekend: planujecie atrakcje bez wydawania (biblioteka, piknik, gry). Po wszystkim liczcie, ile zostało w budżecie.
- Cel w 30 dni: rozbijacie duży zakup na mikro‑kroki: plan, zbieranie, monitorowanie, podsumowanie.
Nauka poprzez błędy i konsekwencje
Nie ma edukacji bez potknięć. Zamiast chronić dziecko przed każdym błędem, stwórz bezpieczną przestrzeń, w której może je popełniać i wyciągać wnioski.
Co gdy dziecko wyda wszystko?
Jeśli pieniędzy zabraknie przed terminem kieszonkowego, nie ratuj od razu. Zadaj pytania: „Co się wydarzyło? Jak następnym razem możesz to zaplanować inaczej?” Możecie spisać krótką lekcję: „Następnym razem najpierw odkładam 30% na cel, potem planuję wydatki.” To wzmacnia odpowiedzialność, nie wstyd.
Mikro‑pożyczki rodzinne
Jeżeli decydujecie się na pożyczkę, ustalcie zasady: kwota, termin spłaty, symboliczne „odsetki” (np. 1 zł). Niech dziecko podpisze prostą umowę. Zobaczy, że pożyczone pieniądze „kosztują”, a zobowiązania wymagają dyscypliny. Jednocześnie przypomnij, że dług to narzędzie, a nie domyślny sposób finansowania pragnień.
Dobroczynność i wspólnota
Pieniądze niosą odpowiedzialność wobec innych. Włączenie elementu dzielenia się uczy empatii i poszerza perspektywę „moje” na „nasze”.
Wybór celu charytatywnego
- Raz na kwartał wspólnie wybierzcie organizację lub sąsiedzką inicjatywę.
- Dopasujcie kwotę z rodzinnego „słoika dobroczynności”.
- Po wsparciu: porozmawiajcie, jaki to ma sens i jaki wpływ wywarliście.
Takie działania budują tożsamość „odpowiedzialnego darczyńcy”, nie tylko „konsumenta” — ważny element, gdy mówimy o pełnej odpowiedzialności finansowej.
Wartości, emocje i psychologia pieniędzy
Decyzje finansowe rzadko są czysto matematyczne. Emocje i wartości wpływają na wybory dzieci tak samo, jak dorosłych.
Mindset: wystarczalność zamiast niekończącej się pogoni
Praktykujcie rozmowy o tym, co jest „wystarczające”. Pytaj: „Czego naprawdę potrzebujesz? Jak ten zakup poprawi twoje życie? Na jak długo?” To chroni przed pułapką kompulsywnych zakupów i „kolekcjonowania wrażeń” bez refleksji.
Reklamy i wpływy
Oglądajcie reklamy krytycznie: rozkładajcie je na czynniki pierwsze. „Co ta reklama obiecuje? Czy to fakt, czy emocja?” Ucz dziecko, że algorytmy i influencerzy chcą jego uwagi i pieniędzy — świadomość to pierwszy krok do autonomii w wydawaniu.
Technologie w służbie edukacji finansowej
Świat cyfrowy to naturalne środowisko młodych. Warto je wykorzystać, nie demonizować.
Bezpieczeństwo online i zakupy w grach
- Hasła i autoryzacja: nie zapisujemy kart w telefonie dziecka; ustawiamy limity i powiadomienia.
- Zakupy w aplikacjach: omówcie waluty w grach i „mikrotransakcje”. Zróbcie budżet na rozrywkę i trzymajcie się go.
- Historia wydatków: raz w tygodniu przegląd w aplikacji — co było impulsem, a co planem?
Konta i portfele dla młodych
W wielu bankach dostępne są konta młodzieżowe z aplikacjami. To szansa, by uczyć odpowiedzialności w bezpiecznym środowisku: limity, powiadomienia, cele oszczędnościowe, „okrągłe końcówki” automatycznie odkładane na skarbonkę. Zderzenie z rzeczywistością cyfrowych płatności to współczesna wersja „portfela w kieszeni”.
Różne etapy rozwoju: od przedszkolaka do nastolatka
Skuteczna nauka odpowiedzialności finansowej u dzieci wymaga dopasowania do wieku i kompetencji. Oto orientacyjna mapa drogowa.
Przedszkolak (4–6 lat)
- Skarbonka i trzy słoiki; obrazkowa lista celów.
- Zabawy w sklep i liczenie monet.
- Nawyki: wrzucanie monety po otrzymaniu pieniędzy, wybór między dwiema opcjami.
Młodszy uczeń (7–9 lat)
- Regularne kieszonkowe z prostym budżetem.
- Lista zakupów i porównywanie cen jednostkowych.
- Wyzwania oszczędnościowe na krótki cel.
Starszy uczeń (10–12 lat)
- Samodzielne decyzje w ramach uzgodnionych kategorii.
- Mini‑projekty: sprzedaż nieużywanych rzeczy, plan na „duży zakup”.
- Podstawy finansów cyfrowych: bezpieczeństwo, hasła, subskrypcje.
Nastolatek (13–17 lat)
- Konto młodzieżowe, karta przedpłacona, proste inwestowanie „na sucho” (symulacje).
- Większa odpowiedzialność: budżet na odzież lub transport; raport miesięczny.
- Pierwsze zarobki: sezonowe zajęcia, drobne prace; rozmowa o podatkach i umowach w wersji podstawowej.
Scenariusze rozmów i mikro‑rytuały
Gotowe mini‑scenariusze pomagają wprowadzić spójność i skracają dystans do tematu.
5‑minutowy rytuał tygodniowy
- Krok 1 (1 min): Saldo — „Ile mam?”
- Krok 2 (2 min): Trzy decyzje — „Ile na cel, ile na wydatki, ile na dobroczynność?”
- Krok 3 (2 min): Plan — „Jaki jeden zakup planuję w tym tygodniu?”
Ten rutynowy przegląd to esencja hasła nauka odpowiedzialności finansowej u dzieci codzienne nawyki: krótko, konsekwentnie i bez moralizowania.
Miesięczny przegląd kieszonkowego
- Co poszło zgodnie z planem? (pochwała konkretów)
- Gdzie był impuls? (bez wstydu, z wnioskiem)
- Jaki jest mój nowy cel? (data, kwota, kroki)
Przykładowy dialog w sklepie
Dziecko: „Chcę tę figurkę!”
Rodzic: „Zobaczmy cenę i porównajmy z twoim budżetem. Jeśli kupisz teraz, czy wystarczy na bilet do kina w weekend?”
Dziecko: „Nie.”
Rodzic: „To decyzja: figurka teraz czy kino w sobotę. Co wybierasz i dlaczego?”
Najczęstsze błędy rodziców (i jak ich unikać)
- Ratowanie na końcu miesiąca — podcina lekcję konsekwencji. Zamień to na rozmowę i plan.
- Nieregularne kieszonkowe — utrudnia planowanie. Ustal kalendarz i przypomnienia.
- Nadmierna kontrola — odbiera sprawczość. Pozwól na własne decyzje w bezpiecznych ramach.
- Brak własnego przykładu — dzieci „czytają” nasze nawyki. Pokazuj, jak budżetujesz i odkładasz.
- Moralizowanie zamiast ciekawości — pytaj i słuchaj. Prowadź do wniosków, nie do wstydu.
Mini‑kompendium: pojęcia w prostych słowach
- Budżet — plan: ile masz, na co wydasz, ile odłożysz.
- Oszczędności — pieniądze na później, by spełnić większy cel.
- Koszt alternatywny — wybierając A, rezygnujesz z B.
- Dług — pożyczone pieniądze, które trzeba oddać, zwykle z „dodatkiem”.
- Subskrypcja — opłata regularna, która „po cichu” znika z konta.
Najczęstsze pytania (FAQ)
Ile kieszonkowego dawać?
Nie ma jednej kwoty. Wybierz poziom, który jest odczuwalny, ale nie „zalewa” dziecka pieniędzmi. Ważniejsza jest regularność i jasne kategorie wydatków.
Czy płacić za obowiązki domowe?
Zasadnicze obowiązki to współtworzenie domu, nie „praca najemna”. Jeśli chcesz, możesz płacić za dodatkowe, niestandardowe zadania (np. umycie auta) — to wprowadza pojęcie zarabiania.
Co jeśli rodzina sama zmaga się z budżetem?
To świetna okazja do wspólnej nauki. Transparentnie (w granicach wieku) pokaż, jak ograniczasz koszty, szukasz alternatyw i planujesz. Autentyczność to mocny nauczyciel.
Kiedy zacząć mówić o inwestowaniu?
Gdy dziecko rozumie podstawy budżetu i potrafi regularnie oszczędzać. Zacznij od symulacji i metafor: „kura znosząca złote jajka” zamiast ryzykownych ruchów w realnych pieniądzach.
Plan działania na 30 dni: od skarbonki do budżetu
Ten prosty plan krok po kroku pomoże wpleść codzienne nawyki finansowe w życie rodziny. Czas: 5–10 minut dziennie.
Tydzień 1 — Fundamenty i rytuały
- Dzień 1: Ustawiacie trzy słoiki i wspólny cel (zdjęcie celu na słoiku oszczędności).
- Dzień 2: Pierwsze dzielenie pieniędzy (prezent, kieszonkowe, drobne). Zapis w tabeli.
- Dzień 3: Rozmowa o zasadzie 24 godzin i limicie „dużego zakupu”.
- Dzień 4: Lista zakupów na jutro — dziecko dopisuje jedną rzecz ze swojego budżetu.
- Dzień 5: Zakupy i porównywanie cen jednostkowych.
- Dzień 6: 5‑minutowy przegląd tygodniowy (saldo, decyzje, plan).
- Dzień 7: No‑spend day i rozmowa o „wystarczalności”.
Tydzień 2 — Budżet i decyzje
- Dzień 8: Ustalenie stałego dnia kieszonkowego i kategorii wydatków dziecka.
- Dzień 9: Wspólne planowanie posiłków i przegląd lodówki.
- Dzień 10: Mini‑lekcja: „koszt alternatywny” na przykładach z życia dziecka.
- Dzień 11: Gry ekonomiczne lub „sklep w domu”.
- Dzień 12: Pierwsze podsumowanie: co odkładam automatycznie? (np. 30% na cel).
- Dzień 13: Bezpieczeństwo cyfrowe: hasła, potwierdzenia płatności.
- Dzień 14: Przegląd tygodniowy i aktualizacja celu.
Tydzień 3 — Autonomia i odpowiedzialność
- Dzień 15: Dziecko planuje jeden zakup samodzielnie (z twoją rolą pytającego, nie decydenta).
- Dzień 16: Rozmowa o subskrypcjach i „małych wyciekach”.
- Dzień 17: Opcjonalnie: mikro‑pożyczka z zasadami i „umową”.
- Dzień 18: Działanie dobroczynne — wybór małej inicjatywy.
- Dzień 19: Porządki i sprzedaż nieużywanych rzeczy (nauka zarabiania).
- Dzień 20: Mini‑projekt: zaplanowanie tygodniowego budżetu rozrywki.
- Dzień 21: Przegląd tygodniowy, refleksja „co bym zrobił(a) inaczej?”.
Tydzień 4 — Utrwalenie i świętowanie
- Dzień 22: Wspólny przegląd „wyciągu” (aplikacja, tabela, słoiki).
- Dzień 23: Aktualizacja celu; jeśli osiągnięty — zakup i świętowanie.
- Dzień 24: Podsumowanie wydatków impulsywnych vs. planowanych.
- Dzień 25: Plan na kolejny miesiąc: nowe procenty w trzech słoikach?
- Dzień 26: Lekcja o reklamie: analiza dwóch reklam i ich obietnic.
- Dzień 27: Dzień bez wydatków — nowe pomysły na bezpłatną zabawę.
- Dzień 28–30: Swobodne zastosowanie: dziecko prowadzi przegląd, ty wspierasz pytaniami.
Jak mierzyć postępy bez presji
- Wskaźnik regularności: ile tygodni z rzędu wykonaliśmy 5‑minutowy przegląd?
- Wskaźnik celu: czy cel jest jasno sformułowany (kwota, data, plan)?
- Wskaźnik autonomii: ile decyzji dziecko podjęło samodzielnie (i jak o nich opowiada)?
- Wskaźnik refleksji: czy potrafi nazwać jedną lekcję z nieudanego zakupu?
Nie oceniaj wyłącznie „ile odłożyło”. Liczy się proces — codzienne nawyki, język decyzji i gotowość do brania odpowiedzialności.
Przykład: budżet nastolatka na miesiąc (szkic)
- Wpływy: kieszonkowe 150 zł, dorywcze 50 zł = 200 zł.
- Oszczędności: 30% = 60 zł (cel: słuchawki, 360 zł w 6 mies.).
- Dobroczynność: 5% = 10 zł.
- Wydatki: 130 zł (transport, przekąski, rozrywka).
Co tydzień: aktualizacja salda i decyzje. Raz w miesiącu: raport — co było planem, a co impulsem. Z czasem nastolatek może wziąć odpowiedzialność za większą kategorię (np. odzież), ucząc się zarządzania większym budżetem.
Integracja szkoły i domu
Jeśli szkoła prowadzi zajęcia z przedsiębiorczości, połącz domowe działania z tematami lekcji: zaproś dziecko do zaprezentowania „trzech słoików”, zróbcie wspólny plakat celu. Spójność przekazu przyspiesza uczenie, bo utrwala nawyki finansowe na co dzień w dwóch środowiskach.
Podsumowanie: małe kroki, wielkie efekty
Dzieci nie potrzebują wykładów z makroekonomii. Potrzebują jasnych ram, regularności i przestrzeni na własne decyzje. Zaczynając od skarbonki i przechodząc do prostego budżetu, pokazujesz, że pieniądze to narzędzie do realizacji wartości, a nie cel sam w sobie. Wplatając w codzienność listę zakupów, tygodniowe przeglądy i rozmowy o reklamach, budujesz trwałą odpowiedzialność finansową. To właśnie w praktyce oznacza hasło: nauka odpowiedzialności finansowej u dzieci codzienne nawyki.
Od dziś 5 minut dziennie wystarczy, by zmienić finansową przyszłość twojego dziecka. Zacznij od trzech słoików, wprowadź rytuał tygodniowy i celebruj każdy mały postęp. Z czasem „skarbonka” naturalnie przerodzi się w „budżet” — a nawyki zostaną na całe życie.
Zobacz również